Yapay Zeka ve Finansal Okuryazarlığın Geleceği
Bu blog yazısı, konu üstüne yazdığım kitap bölümünün damıtılmış halidir.
Günümüzde finansal okuryazarlık artık yalnızca temel ekonomik kavramları anlamaktan öteye geçmiş, teknolojik araçların etkin kullanımını da kapsayan çok boyutlu bir yetkinlik ve ihtiyaç hâline gelmiştir.
GİRİŞ
Devrim olarak nitelendirilebilecek bu değişim, öncesinde genellikle varlıklı bireylere veya kurumsal yatırımcılara özel olan finansal araçlara ve yatırım fırsatlarına erişimi herkes için daha ulaşılabilir kılmıştır. Ne var ki bu yayılım hem geleneksel finansal faktörleri hem de evrimleşen dijital teknolojileri derinlemesine anlamayı gerektiren yeni tehlikeleri ve riskleri de beraberinde getirmiştir. Yeterli finansal okuryazarlık düzeyine sahip olmayan karar vericiler siber dolandırıcılığa, ideal olmayan yatırım kararlarına, risk taşıyan kredi uygulamalarına ve birikim, gelir elde etmek ya da finansal refaha erişebilmek için yardımcı olabilecek dijital araçları verimli kullanamama gibi olumsuz durumlara maruz kalabilmektedir.
Dijitalleşmiş finansal hizmetlerin hızı ve kolaylığı, sağlam finansal bilgiyle ve altyapıyla yönlendirilmediği takdirde, dürtüsel harcamalara, aşırı borçlanmaya ve yetersiz emeklilik planlaması gibi olumsuz, uzun vadeli sonuçlara yol açabilmektedir.
1. FİNANSAL SİSTEM VE EVRİMİ
Arner, Barberis ve Buckley (2014), FinTech’in evrimini üç farklı dönem özelinde incelemiş ve 2008 finansal krizinin finans alanındaki dijital inovasyonu hızlandıran bir paradigma değişimi olduğunu savunmakla beraber, özellikle gelişmekte olan ekonomilerdeki sistemlerin verimsizliğinin etkisinin altını çizmiştir. Kuşkusuz ki teknoloji, finansın ve ekonominin kalbinde yer almaya devam edecektir.
1.1. Teknolojinin Finansal Sistemin Evriminde Rolü ve Bütünleşme Süreci
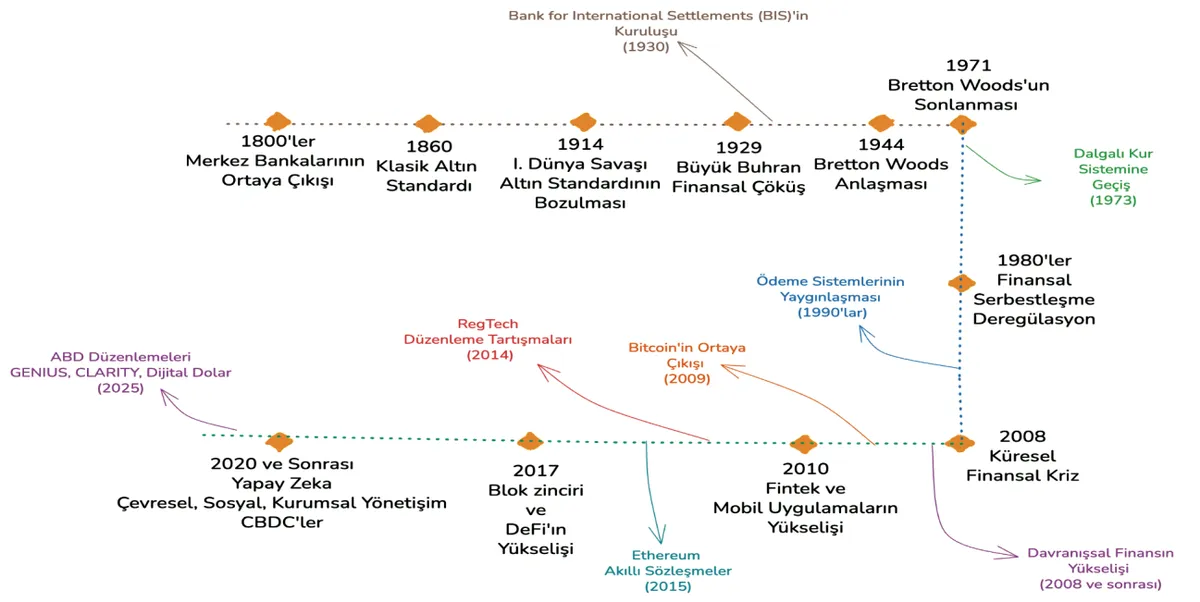
Şekil 1. Finansal ve Ekonomik Sistemin Teknolojiyle Evrimleşme Sürecinde Bazı Önemli Olaylar
Tablo 1. 1950’den Günümüze Finansal Teknolojideki Bazı Önemli Atılımlar (Bátiz-Lazo ve Wardley (2007), Bátiz-Lazo (2009), Frame ve White (2014), Arner vd. (2017), Gomber vd. (2017))
| Dönem | Teknolojik Atılımlar | Finansal Yenilikler | Sisteme Başlıca Etkileri | Düzenlemeler |
|---|---|---|---|---|
| 1950’ler | Bankacılıkta bilgisayar teknolojisinin benimsenmesi ve Ar-Ge departmanlarının kurulmaya başlanması | Finansta Ar-Ge atılımları ve bilgisayar destekli bankacılık işlemleri | Dijital bankacılığın temelleri atılmıştır. | II. Dünya Savaşı sonrası finansal sistemin yeniden yapılandırılma süreci |
| 1960’lar | COBOL programlama sistemleri, elektronik veri işleme ve dijital hizmetlere geçiş | ATM Cihazları, çeklerin elektronik olarak işlenmesi ve kayıtların dijital olarak tutulması | Operasyonel verimlilik ve maliyetlerde azalma görülmüştür. | Bankacılıkta otomasyon kullanımına dair düzenlemeler |
| 1970’ler | ATM teknolojisinde atılımlar, SWIFT sistemi ve elektronik fonlar için transfer ağları | Uluslararası ödemelerin standardizasyonu ile gerçek zamanlı işlemler ve elektronik fon transferleri | Küresel anlamda finansal ağ standartları belirlenmiştir. | Uluslararası bankacılık standartlarının oluşturulması (SWIFT) |
| 1980’ler | Çevrim içi bankacılık sistemleri, telekomünikasyonun finansal entegrasyonu ve elektronik ödeme altyapısı | Kredi kartı sisteminin genişletilmesi, elektronik hisse senedi alım satımı ve otomatik takas sistemleri, türev ürünlerin başlangıcı | Müşteriler sistemlere daha hızlı ve daha kolay erişmeye başlamıştır. | Elektronik ödeme sistemlerine dair düzenlemeler |
| 1990’lar | İnternetin benimsenmesi, internet bankacılığı ve elektronik ticaret sistemleri | Çevrim içi aracılık hizmetleri, İnternet tabanlı bankacılık hizmetleri ve elektronik fatura ödemeleri | Uzaktan finansal hizmetler ve piyasaya erişim hızlanmıştır. | İnternet bankacılığı ve uyum çerçevelerinin belirlenmesi |
| 2000’ler | Mobil bankacılık teknolojisi, Yapay zekâ ve büyük veri analitiği ile bulut bilişim teknolojisinin yaygınlaşması | Mobil ödeme sistemleri, Fintech girişimleri, Düzenleyici teknolojiler (RegTech) | Kişiselleştirilmiş finansal hizmetler ve risk yönetimi seçenekleri erişilebilir hale gelmiştir. | Mobil bankacılık ile ilgili güvenlik standartlarının oluşturulması, kara para aklamanın önlenmesine dair (AML) teknolojilerin kullanımı |
| 2010’lar ve sonrası | Blok zinciri teknolojisinin yanında Bitcoin ve diğer kripto varlıklar, Gelişmiş yapay zekâ/makine öğrenimi ile dijital ödeme platformları | Kripto para borsaları, Merkeziyetsiz finans (DeFi), Akıllı sözleşmeler ve dijital cüzdanlar | Finansal adalet ve kapsayıcılıkta iyileşmeler meydana gelmiştir. | Kripto varlıklara dair düzenlemeler, dijital varlıkların çerçeveleri |
Tablo 1’de kısaca özetlendiği üzere, finansal sistemin dijitalleşme süreci on yıllar önce başlamasına rağmen 1990’lar ve 2000’ler, uygun fiyatlı yazılım/donanım ve internetin sağladığı ivme ile çevrim içi platformlarının kolay erişebilir hâle gelmesiyle finansal teknolojilerin bireylere daha kolay ulaşmasına ve erişilebilir hâle gelmesine olanak sağlamıştır.
Bu perspektifle bakıldığında finansal inovasyon ve dijitalleşme ekonomik sistemin ilerlemesini hızlandırmakta ancak genellikle geleneksel düzenlemelerin hemen ele alamayacağı yeni, şeffaf olmayan risk kanalları ve sistem içi bağımlılıklar yaratmaktadır. Sürecin doğası gereği bir döngü oluştuğu görülmekte, inovasyon ve beraberindeki deregülasyon eğilimiyle büyüme ve karmaşıklık tetiklenmekte, nihayetinde istikrarsızlığın artmasıyla yeniden düzenleme ve kamu denetimine ihtiyaç duyulmaktadır. Dijital çağda hem harcama, tasarruf veya yatırım kararları sırasında hem de sunulan teknolojik ve finansal araçları kullanırken bu durumun farkında olmak gelecekte istenmeyen senaryoların engellenmesine katkıda bulunacaktır.
1.2. Mevcut Finansal Sistem ve Ekonomik Yapı
Finansal okuryazarlık sadece kişisel olarak para yönetimi becerilerini değil, aynı zamanda daha geniş kapsamda ekonomik politikaların ve kurumsal faktörlerin bireylerin elde edeceği finansal sonuçları nasıl etkilediğini, teknolojik gelişmelerin yarattığı çarpan etkilerini de dikkate alarak anlamayı da içermek durumundadır.
1.3. Yapay Zekâ ve Evriminin Finansal Sisteme Etkileri
Etkilerini tartışabilmek adına yapay zekâ ve makine öğreniminin finans alanındaki uygulamalarını ve etkileşimini dört ana başlıkta incelemek mümkündür (Xie, 2019);
- Ön yüz (frontend) uygulamalar: Kredi puanlaması, sigortacılık ve bireylere yönelik hizmet robotları gibi son kullanıcı/müşteri odaklı olanlar
- Arka yüz (backend) uygulamalar: Sermaye optimizasyonu, risk yönetimi ve piyasa etki analizi gibi yönetimsel düzeyde yer alan uygulamalar
- Finansal piyasa işlemleri ve portföy yönetimi uygulamaları
- RegTech, finansal kurumlar için düzenleyici teknoloji veya SupTech, finansal düzenleyiciler için denetleyici teknoloji uygulamaları
Avrupa Merkez Bankasına (ECB) (2024) göre yapay zekânın finansal istikrar açısından başlıca riskleri; algoritmik ön yargı, hatalı/yanıltıcı çıktı üretimi (halüsinasyon), veri kalitesine dair olası sorunlar, modelin karmaşıklığından kaynaklanan anlaşılması güç süreçler, üçüncü taraf hizmet sağlayıcılara veya dışa bağımlılık, süreçlerde aşırı otomasyon oluşması ve operasyonel kırılganlığa yol açması, piyasa katılımcılarında sürü davranışı ile piyasada aşırı korelasyon gözlenmesi, büyük sağlayıcılara bağımlılıktan kaynaklı tekil hata noktaları ve siber saldırı risklerinin artması şeklinde özetlenebilir olup, birçoğu arka yüz uygulamalarla yakından ilişkilidir.
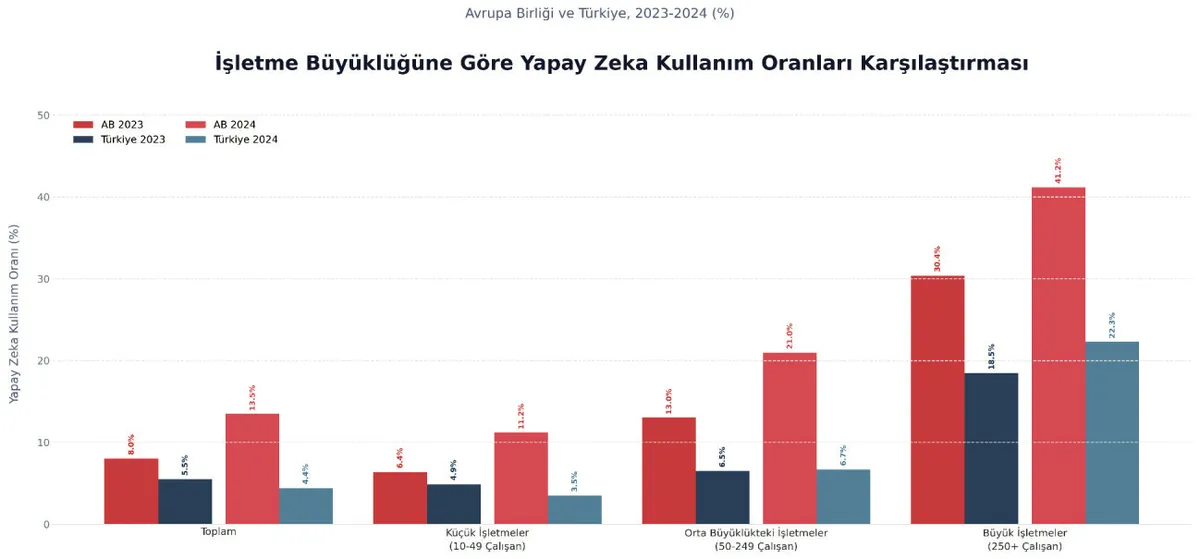 Şekil 2. Türkiye ve AB’de İşletmelerde Yapay Zekâ Kullanımı (Eurostat, 2024; Türkiye İstatistik Kurumu, 2024)
Şekil 2 yardımıyla Türkiye özelinde incelendiğinde oranlar Avrupa Birliği’nin altında yer almakla beraber ilerleyen dönemler için ciddi bir potansiyele sahip olduğumuzu ileri sürmek temelsiz bir yaklaşım değildir.
Bu teknolojiler finansal hizmetlere erişimi kolaylaştırma ve kişiselleştirilmiş finansal rehberliği büyük ölçekte sağlama potansiyeline sahipken (Mistry, 2025), aynı zamanda modellerin eğitim sürecinde oluşabilecek algoritmik ön yargılar, veri gizliliği ve otomatik oluşturulan sistemlere duyulacak aşırı güven ihtimali ile ilgili yeni riskleri de beraberinde getirmektedir.
2. FİNANSAL SİSTEMDE YAPAY ZEKÂ KULLANIMI VE ARAÇLAR
2.2. Robot Danışmanlar ve Algoritmik Portföyler
Robot danışmanlar, basitçe algoritmalardan ve yapay zekâdan yararlanarak finansal tavsiye ve yatırım yönetimi hizmetleri sunan, minimum insan müdahalesiyle çalışan otomatik dijital platformlar ya da hizmet olarak nitelenebilmektedir. Türkiye gibi uygun fiyatlı finansal hizmetlere erişimin sınırlı olabileceği bölgelerde, yapay zekâ destekli robot danışmanlar değerlendirilecek miktardan bağımsız olarak bu araçlara düşük ücretli erişim imkânı sunarak yatırım kültürünü yaygınlaştırabilme ve kapsamlı finansal bilgiye ihtiyaç duymadan birikimlerini artırmak isteyen bireyler için erişilebilir bir finansal kültür oluşturabilme fırsatı sunabilmektedirler.
Ne var ki robot danışmanlar verimlilik ve maliyet etkinliği konusunda başarılı olsalar da özellikle insan empatisi veya incelikli yargı gerektiren durumlarda, karmaşık veya birey özelinde ortaya çıkan finansal olayları ele almada sınırlamalara sahip olabilirler ve bireylere hizmeti insan çalışanlara kıyasla daha verimsiz şekilde sunabilirler (Eichler ve Schwab, 2024).
2.2.1. Avantajlar
Kuşkusuz ki hizmetleri mevcut insan danışmanlara kıyasla daha düşük maliyetle sunma imkânına sahip olmalarını en fazla öne çıkan faktör olarak değerlendirmek mümkündür. Örneğin robot danışmanların yönettiği portföyler kriz dönemleri gibi şoklarda olumlu yönde farklılaşırken diğer dönemlerde performansları insanlara benzemektedir (Liu vd., 2023).
2.2.2. Tehlikeler
Eichler ve Schwab (2024), robot danışmanların insanların sunduğu hizmeti aynı şekilde sunamadığını, daha da ötesinde finansal okuryazarlık üzerinde olumsuz bir etki yarattığını savunmuştur. Nitekim Isaia ve Oggero (2022) de yüksek finansal okuryazarlık seviyesine sahip bireylerin bu danışmanları kullanmaya daha meyilli olduğunu gözlemlemiştir. Derin öğrenme modellerinin “kara kutu” doğası, şeffaflık sorunları yaratmakta ve finans ya da yapay zekâ uzmanlarının karar alma süreçlerini anlamasını ve güvenmesini zorlaştırmaktadır.
Türkiye özelinde incelendiğinde Demirel ve Topçu (2024) yaptıkları çalışmada sohbet botu kullanıcılarındaki %1’lik bir artışın, uzun vadede mobil bankacılık kullanıcılarında %0,2’lik bir artışa yol açtığını, yapay zekâ ile görüntülü görüşmenin de olumlu fakat daha küçük bir etkisi olduğunu gözlemlemiştir.
2.3. Geleceğin Danışmanları ve Dijital İkiz Kavramı
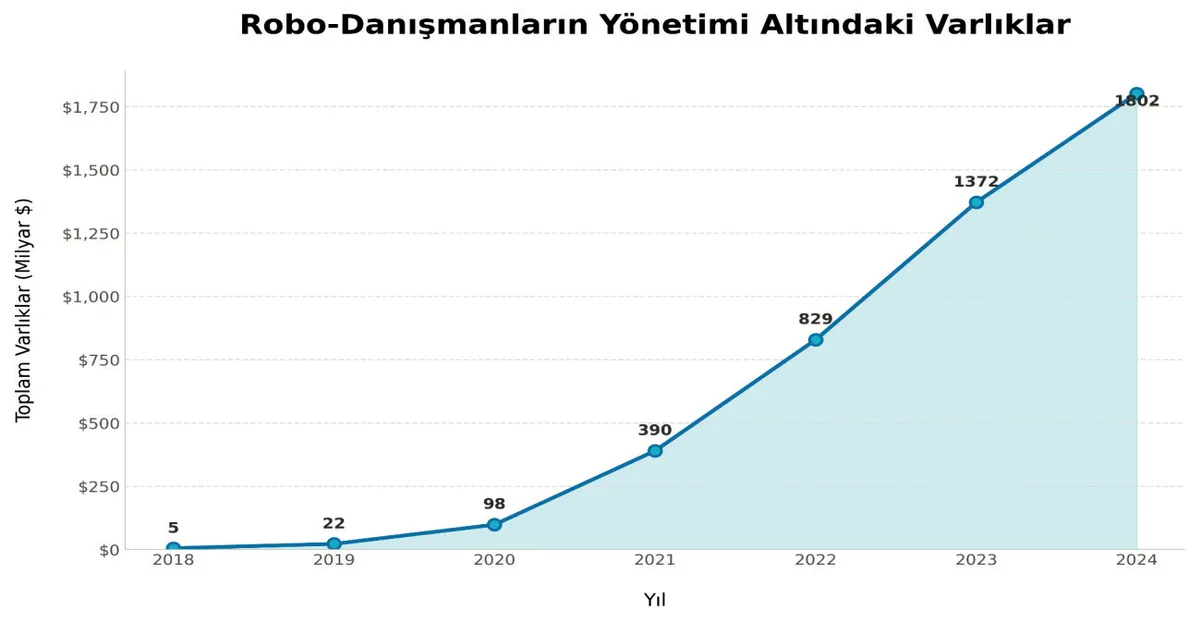 Şekil 3. Robot Danışmanların Yönettiği Varlıkların Gelişimi (KPMG, 2024)
Şekil 3’te yer alan grafikteki benimsenme hızı dikkate alındığında, robot danışmanların ilerleyen dönemlerde yoğun ilgi göreceğini ve daha verimli hâle geleceğini tahmin etmek çok da iddialı bir yaklaşım olmayacaktır.
3. YAPAY ZEKÂNIN FİNANSAL SİSTEM İLE BÜTÜNLEŞMESİNİN GETİRDİĞİ RİSKLER VE BU RİSKLERİN YÖNETİLMESİ
3.1. Yoğunlaşma Riski
Üçüncü taraflara (hizmet sunan şirketlere) oluşabilecek bağımlılık ve yoğunlaşma riski tüm ekonomik ve finansal sistem üzerinde istenmeyen etkiler ortaya çıkmasına sebep olabilecektir (Crisanto vd., 2024).
3.2. Veri Gizliliği ve Güvenliği
Hassas müşteri verilerinin korunmasının zorlaşması ve siber saldırı riskleri ortaya çıkabilecek başlıca tehlikeler arasında yer almaktadır (Crisanto vd., 2024).
3.3. Operasyonel ve Sistemik Riskler
Benzer algoritma ve yaklaşımlara sahip modeller aynı anda birçok kurum tarafından kullanıldığı ve hizmete sunulduğu takdirde, sürü davranışı ve döngüsel piyasa hareketlerine yol açarak ekonomiyi ve finansal sistemi olumsuz etkileyebilir (Fernández, 2019).
3.4. Etik Sınırlar ve Yanlılığa Yönelik Endişeler
Modellerin şeffaflığı, eğitim süreci ve kullanılan veriler, kullanıcıların araçlar hakkında yeterli düzeyde bilgilendirilmesi, modellerin çıktılarının sınırlarına dair geliştiricilerce belirlenecek bariyerler, insan müdahalesini gerektirecek durumlara dair planlamalar gibi birçok alt başlık yapay zekâ araçlarının finansta ve finansal okuryazarlık çerçevesinde sunacağı hizmetler ve katkısı üzerinde doğrudan belirleyici olacaktır.
SONUÇ
Dijitalleşmenin hızı da dikkate alındığında, bazen yürümeden önce koşmak gerekir. Geleceğe ivedilikle hazırlanmak, kullanılabilecek araçları ve hizmetleri doğru seçmek, eksiklikleri ve güçlü yönleri hakkında bilgi sahibi olmak olası kayıpları engellemek için ön şart olmakla beraber öncül yaklaşımın temelini oluşturmalıdır.
Finansal bilinç kazanımı açısından bakıldığında temel finansal kavramları anlamanın ve uygulamanın ötesinde, modern finansal okuryazarlık artık dijital yetkinlik ve okuryazarlık, algoritmik yaklaşımlar ve farkındalık ile yapay zekâ tarafından üretilen tavsiyeleri/çıktıları eleştirel bir şekilde değerlendirme yeteneği gerektirmektedir.
Bireysel Bazda Öneriler
- Siber güvenlik, veri gizliliği, dijital ize dair farkındalık sahibi olmak bireysel boyutta da finansal okuryazarlığı bütünleyici bir nitelik olarak kazanılması ve daima göz önünde bulundurulması gereken başlıklardır.
- Yatırım kararları sosyal medya fenomenleri, sohbet grupları vb. aracılığıyla değil, gerektiğinde alanında uzman kişilerin desteğiyle bireysel faktörleri göz önüne alarak oluşturulmalıdır.
- Genç popülasyon ve öğrenciler açısından otomatik tasarruf/yatırım imkânı sunan uygulamalar finansal planlama alışkanlığının erken yaşta oluşturulması için öne çıkan bir fırsat olarak değerlendirilebilir.
- Bireylerin kararlarını verirken mantıklı, planlı ve tedbirli hareket etmesi teknolojik imkânları faydalı ve verimli şekilde kullanabilmesi için bir ön koşuldur.
Politika Önerileri
- E-devlet entegrasyonu ile finansal okuryazarlık eğitimleri, sertifikaları sunulması ve bankacılık sistemi ile entegrasyonu bilinçli kararları teşvik etme açısından çeşitli fırsatlar doğurabilir.
- Ekonomik ve finansal verilerin hızlı ve şeffaf şekilde paylaşılması, veri toplama ve paylaşımında güncel teknolojik altyapılardan yararlanılması bireylerin daha hızlı ve doğru tercihler yapmasına büyük katkı sağlayacaktır.
- Hedef gruplar (kadınlar, gençler, kırsal kesimde yaşayanlar, emekliler, KOBİ vb.) için özelleştirilmiş, amaca yönelik ve destekleyici altyapılar kurulması, bilgi aktarım mekanizmaları oluşturulması olası dijital uçurumların giderilmesinde faydalı olacaktır.
Politika yapıcılar açısından sektörel bazda mevcut durum ve ilerleyen teknolojilerin getireceği fırsat ve tehditler ile gelecekte ihtiyaç doğurabileceği politika yaklaşımları Tablo 2’de özetlenmiştir.
Tablo 2. Yapay zekânın gelişiminin finansal sisteme etkileri ile düzenleme yaklaşımları (Yazar tarafından eklemelerle Aldasoro vd.nden (2024) uyarlanmıştır)
| Geleneksel Sistem | Fırsatlar | Tehlikeler | Finansal Sağlamlığa Etkisi |
|---|---|---|---|
| Finansal Aracılık Sistemleri | Kurala dayalı analiz yapısı ve rekabette iyileşme | Katı, gelişime kapalı yapı, insan denetimine sürekli ihtiyaç, tüketici gizliliğine yönelik tehditler, verinin belirli ellerde yoğunlaşması | Sürü davranışının ortaya çıkma olasılığı, zincirleme etki görülme ihtimali, ani çöküş ve şoklar |
| Sigorta Sektörü | |||
| Varlık Yönetimi | Risk yönetimi, portföy optimizasyonu, otomatik ve yüksek frekanslarda alım satım işlemleri | Sıfır toplamlı yarışlar, ani çöküş ve şoklar | |
| Ödemeler Altyapısı | Dolandırıcılık tespiti, merkezi yapı sayesinde işlem hızı ve maliyetleri | Teknik aksaklıklar, kırılganlık | |
| Düzenleme Yaklaşımları | Veri yönetimi, raporlama standartları, kural tabanlı sistemlerin denetlenebilirliği ve şeffaflığı üzerine mevcut kanuni düzenlemeler | ||
| Makine Öğrenimi | Fırsatlar | Tehlikeler | Finansal Sağlamlığa Etkisi |
|---|---|---|---|
| Finansal Aracılık Sistemleri | Kredi riski vb. analizi süreçlerinde iyileşme, finansal kapsayıcılık artışı | Şeffaf olmayan/açıklanmayan model altyapıları, algoritmik olarak ya da veri kaynağı sebebiyle çıktılarda ayrımcılık | Kararlar sonucunda sürü davranışı vb. eğilimler, ağların birbirine bağlılığı, modellere dair açıklanabilirlik eksikliği, tek hata/saldırı noktası, yoğunlaşma riski |
| Sigorta Sektörü | Sigorta riskinin daha kolay analizi, daha düşük işlem maliyetleri, dolandırıcılık tespitinde iyileşme | ||
| Varlık Yönetimi | Yeni veri kaynaklarının analize açılması, yüksek frekanslı alım satım işlemleri | Sıfır toplamlı yarışlar, modellerin sürü davranışı sergilemesi, algoritmik olarak tüm modellerin koordine olması, veri maliyetlerinin artması | |
| Ödemeler Altyapısı | Yeni likidite yönetimi araçları ve dolandırıcılık tespiti, kara para aklama (AML) ve terörizmin finansmanıyla mücadele süreçlerinde iyileşme | Yeni likidite krizi tehlikesi, siber risklerde artış | |
| Düzenleme Yaklaşımları | Tüketicinin korunması, veri yönetişimi, fikri mülkiyet hakları ve siber güvenlik üzerine modern mikro ve makro boyutlu düzenleyici çerçeveler, RegTech ağırlığı | ||
| Yaratıcı YZ | Fırsatlar | Tehlikeler | Finansal Sağlamlığa Etkisi |
|---|---|---|---|
| Finansal Aracılık Sistemleri | Kredi puanlaması (yapılandırılmamış veriler), daha kolay arka uç işlemleri, daha iyi müşteri desteği | Modellerin çıktılarında oluşabilecek sanrılar, şirketlerin tekelleşmesi ile konsantrasyon riski, gizliliğe ve şeffaflığa dair endişeler, algoritmik düzeyde gizli anlaşmaların ortaya çıkması, enerji/Veri ihtiyacı ve sürdürülebilirliği, benimsenme sürecinin aksaması | Sürü davranışı, tekdüze çıktılar, alternatif verilere dayalı hatalı kararlar, potansiyel iş gücü kaymasının yaratacağı makroekonomik etkiler |
| Sigorta Sektörü | Yeni ve anlamlı verilerle daha iyi risk analizi, daha yüksek uyumluluk | ||
| Varlık Yönetimi | Robot danışmanlık, varlıkların kategorizasyonu, ihtiyaca yönelik yeni ürünler, sanal asistanlar ve robot danışmanlar | ||
| Ödemeler Altyapısı | Gelişmiş Müşterini Tanı (KYC) sistemleri, kara para aklama ve terörizmin finansmanıyla mücadele süreçlerinde iyileşme | ||
| Düzenleme Yaklaşımları | Tüketicinin korunması, veri yönetişimi, fikrî mülkiyet hakları ve siber güvenlik üzerine modern mikro ve makro boyutlu düzenleyici çerçeveler, RegTech ağırlığı | ||
| YZ Ajanları | Fırsatlar | Tehlikeler | Finansal Sağlamlığa Etkisi |
|---|---|---|---|
| Finansal Aracılık Sistemleri | İnsan müdahalesi olmadan yeni finansal ürünlerin otomatik tasarlanması, pazarlanması ve satışı, mevcut ürünlere dair süreçlerin otomatize edilmesi | Tüketicinin korunmasına yönelik oluşabilecek yeni riskler, siber güvenlik riskleri ve açıklar, insanların sisteme aşırı güvenmesi, dolandırıcılık ve öngörülemeyen riskler | Uyumsuzluk riskleri, yapay zekâ ajanlarının makro ihtiyati politikaların bazı yönleri için doğası gereği uygun olmaması |
| Sigorta Sektörü | |||
| Varlık Yönetimi | Bilgi işlem hızında artış | Siber güvenlik tehlikeleri, dolandırıcılık, YZ ajanları etkileşimlerinden kaynaklanan öngörülemeyen riskler | |
| Ödemeler Altyapısı | Daha hızlı ödemeler, dolandırıcılığın önlenmesi | Ani likidite krizleri, manipülasyon ve öngörülemeyen risklerle dolandırıcılık | |
| Düzenleme Yaklaşımları | Tüketicinin korunması, veri yönetişimi, fikri mülkiyet hakları ve siber güvenlik üzerine modern mikro ve makro boyutlu düzenleyici çerçeveler, RegTech ağırlığı | ||
Kaynaklar
Aldasoro, I., Gambacorta, L., Korinek, A., Shreeti, V., ve Stein, M. (2024). Intelligent financial system: how AI is transforming finance. https://www.bis.org/publ/work1194.pdf (Erişim tarihi: 15.07.2025).
Arner, D. W., Barberis, J., ve Buckley, R. P. (2015). The evolution of Fintech: A new post-crisis paradigm. https://doi.org/10.2139/ssrn.2676553
Arner, D. W., Zetzsche, D. A., Buckley, R. P., ve Barberis, J. N. (2017). FinTech and RegTech: Enabling Innovation While Preserving Financial Stability. Georgetown Journal of International Affairs, 18(3), 47–58. http://www.jstor.org/stable/26395923
Bátiz-Lazo, B. (2009). Emergence and evolution of ATM networks in the UK, 1967–2000. Business History, 51(1), 1-27. https://doi.org/10.1080/00076790802602164
Bátiz-Lazo, B., ve Wardley, P. (2007). Banking on change: Information systems and technologies in UK high street banking, 1919–1969. Financial History Review, 14(2), 177-205. http://doi.org/10.1017/S0968565007000534
Crisanto, J. C., Leuterio, C. B., Prenio, J., ve Yong, J. (2024). Regulating AI in the Financial Sector: Recent Developments and Main Challenges. Bank for International Settlements, Financial Stability Institute. https://www.bis.org/fsi/publ/insights63.pdf (Erişim tarihi: 15.07.2025).
Demirel, S., ve Topcu, M. (2024). The impact of artificial intelligence applications on digital banking in Turkish banking industry. Advances in Human‐Computer Interaction, 2024(1), 9921363. https://doi.org/10.1155/2024/9921363
European Central Bank. (2024). The rise of artificial intelligence: benefits and risks for financial stability. Financial Stability Review. https://www.ecb.europa.eu/press/financial-stability-publications/fsr/special/html/ecb.fsrart202405_02~58c3ce5246.en.html (Erişim tarihi: 02.07.2025).
Eurostat. (2025). Use of artificial intelligence in enterprises. Statistics Explained. https://ec.europa.eu/eurostat/statistics-explained/index.php?title=Use_of_artificial_intelligence_in_enterprises (Erişim tarihi: 02.07.2025).
Fernández, A. (2019). Artificial Intelligence in Financial Services (Economic Bulletin, 2/2019). Banco de España. https://ssrn.com/abstract=3366846
Frame, W. S., ve White, L. J. (2014). Technological change, financial innovation, and diffusion in banking. The Oxford Handbook of Banking, 486-507.
Gomber, P., Koch, J. A., ve Siering, M. (2017). Digital Finance and FinTech: current research and future research directions. Journal of business economics, 87(5), 537-580. https://doi.org/10.1007/s11573-017-0852-x
Isaia, E., ve Oggero, N. (2022). The potential use of robo-advisors among the young generation: Evidence from Italy. Finance Research Letters, 48, 103046. https://doi.org/10.1016/j.frl.2022.103046
KPMG. (2024). The race for robo advice: Building trust and accelerating growth. KPMG. https://assets.kpmg.com/content/dam/kpmg/ie/pdf/2024/08/ie-the-race-for-robo-advice.pdf (Erişim tarihi: 03.07.2025).
Liu, C., Yang, M., ve Wen, M. (2023). Judge me on my losers: Do robo‐advisors outperform human investors during the COVID‐19 financial market crash? Production and Operations Management, 32(10), 3174-3192. https://doi.org/10.1111/poms.14029
Mistry, H. (2025). Utilizing Generative AI for Financial Literacy. Journal of Computer Science and Technology Studies, 7(3), 253-261. https://doi.org/10.32996/jcsts.2025.7.3.28
Türkiye İstatistik Kurumu. (2024). Girişimlerde Bilişim Teknolojileri Kullanım Araştırması 2024 (Bülten No: 53446). https://data.tuik.gov.tr/Bulten/Index?p=Girisimlerde-Bilisim-Teknolojileri-Kullanim-Arastirmasi-2024-53446 (Erişim tarihi: 16.07.2025).
Xie, M. (2019). Development of artificial intelligence and effects on financial system. In Journal of Physics: Conference Series (Vol. 1187, No. 3, p. 032084). IOP Publishing. https://doi.org/10.1088/1742-6596/1187/3/032084